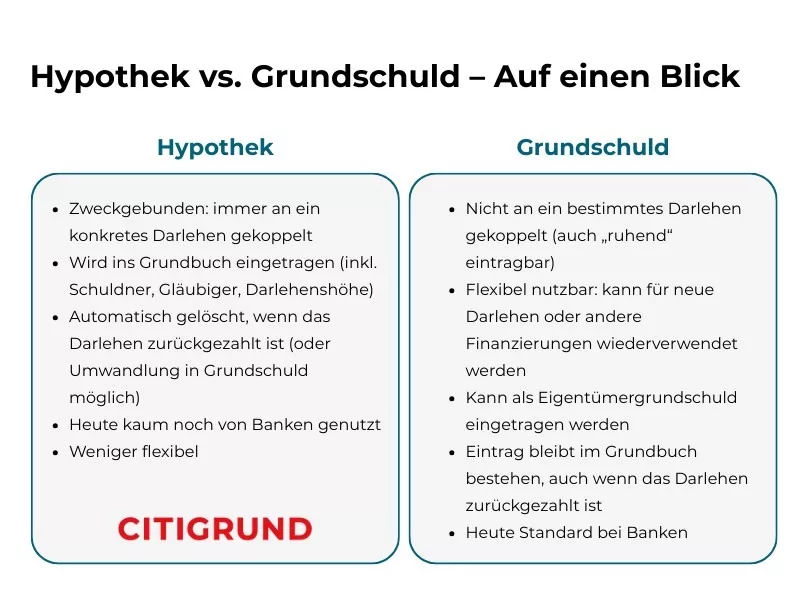
Eine Hypothek ist ein komplexes Finanzprodukt, das eine wichtige Rolle bei der Immobilienfinanzierung spielt. Ob eine Hypothek für Sie sinnvoll ist, hängt von einer Vielzahl persönlicher und finanzieller Faktoren ab. Dieser Artikel soll Ihnen helfen, diese Faktoren zu verstehen und eine fundierte Entscheidung zu treffen.
Overview:
- Eine Hypothek dient in DE der Finanzierung einer Immobilie, wobei das Objekt als Sicherheit dient.
- Die Sinnhaftigkeit einer Hypothek hängt von der individuellen finanziellen Situation, dem Zinsniveau und den Zukunftsplänen ab.
- Hohe Eigenkapitalquote reduziert die Kreditsumme und senkt Zinszahlungen.
- Ein stabiles Einkommen ist essenziell für die Bedienung der monatlichen Raten.
- Verschiedene Hypothekenmodelle bieten unterschiedliche Vor- und Nachteile (z.B. variable vs. feste Zinssätze).
- Sonderzahlungen und Tilgungsanpassungen können die Laufzeit und Zinskosten beeinflussen.
- Eine umfassende Beratung durch unabhängige Experten ist ratsam, um die optimale Lösung zu finden.
Wann ist eine Hypothek sinnvoll?
Eine Hypothek ist besonders dann sinnvoll, wenn Sie sich den Kauf einer Immobilie ohne Fremdkapital nicht leisten können. Sie ermöglicht es Ihnen, Wohneigentum zu erwerben und gleichzeitig von den potenziellen Wertsteigerungen einer Immobilie zu profitieren. Insbesondere in Zeiten niedriger Zinsen kann eine Hypothek attraktiv sein, da die monatlichen Belastungen überschaubar bleiben können. Allerdings sollte man die langfristige Bindung und die damit verbundenen Verpflichtungen nicht unterschätzen.
Welche Faktoren beeinflussen die Sinnhaftigkeit einer Hypothek?
Mehrere Faktoren spielen eine entscheidende Rolle bei der Beurteilung, ob eine Hypothek die richtige Wahl ist:
- Eigenkapital: Je mehr Eigenkapital Sie in die Finanzierung einbringen, desto geringer ist die benötigte Kreditsumme und desto niedriger sind in der Regel die Zinsen. Eine hohe Eigenkapitalquote reduziert auch das Risiko, dass Sie sich finanziell übernehmen.
- Einkommen: Ein stabiles und ausreichend hohes Einkommen ist unerlässlich, um die monatlichen Raten für Zins und Tilgung zuverlässig bedienen zu können. Banken prüfen das Einkommen sehr genau, um sicherzustellen, dass Sie sich die Hypothek leisten können.
- Zinssatz: Der Zinssatz beeinflusst maßgeblich die Gesamtkosten der Hypothek. Vergleichen Sie verschiedene Angebote und berücksichtigen Sie sowohl feste als auch variable Zinssätze. Feste Zinssätze bieten Planungssicherheit, während variable Zinssätze von den Marktzinsen abhängen und sowohl Vorteile als auch Risiken bergen können.
- Laufzeit: Die Laufzeit der Hypothek beeinflusst die Höhe der monatlichen Raten. Eine längere Laufzeit bedeutet niedrigere Raten, aber auch höhere Gesamtkosten aufgrund der längeren Zinszahlungen. Eine kürzere Laufzeit führt zu höheren Raten, reduziert aber die Gesamtkosten.
- Zukunftspläne: Berücksichtigen Sie Ihre langfristigen Pläne. Planen Sie beispielsweise einen Jobwechsel, eine Familiengründung oder andere größere Ausgaben? Diese Faktoren können Ihre finanzielle Situation beeinflussen und sollten bei der Entscheidung für oder gegen eine Hypothek berücksichtigt werden.
Welche Alternativen zur Hypothek gibt es in DE?
Neben der klassischen Hypothek gibt es in DE auch alternative Finanzierungsmodelle, die je nach Situation in Frage kommen können:
- Bausparvertrag: Ein Bausparvertrag kombiniert Ansparen und Kredit. Sie zahlen zunächst einen bestimmten Betrag ein und erhalten später einen zinsgünstigen Kredit für den Hausbau oder -kauf.
- KfW-Förderkredite: Die Kreditanstalt für Wiederaufbau (KfW) bietet zinsgünstige Kredite für bestimmte Zwecke, wie z.B. energieeffizientes Bauen oder Sanieren.
- Private Kredite: In manchen Fällen kann es sinnvoll sein, sich Geld von Familie oder Freunden zu leihen. Dies kann eine flexible und kostengünstige Alternative zur Hypothek sein, birgt aber auch das Risiko von zwischenmenschlichen Konflikten.
- Mietkauf: Beim Mietkauf mieten Sie eine Immobilie und haben die Option, sie später zu kaufen. Ein Teil der Miete wird dabei auf den Kaufpreis angerechnet.
Wie finde ich die passende Hypothek?
Die Suche nach der passenden Hypothek kann zeitaufwendig sein. Hier sind einige Tipps, die Ihnen helfen können:
- Vergleichen Sie Angebote: Holen Sie Angebote von verschiedenen Banken und Finanzinstituten ein und vergleichen Sie die Konditionen sorgfältig. Achten Sie nicht nur auf den Zinssatz, sondern auch auf andere Gebühren und Bedingungen.
- Nutzen Sie Vergleichsportale: Es gibt zahlreiche Online-Vergleichsportale, die Ihnen helfen, verschiedene Hypothekenangebote zu vergleichen.
- Lassen Sie sich beraten: Eine unabhängige Beratung durch einen Finanzexperten kann Ihnen helfen, die beste Lösung für Ihre individuelle Situation zu finden. Der Berater kann Ihnen die Vor- und Nachteile verschiedener Hypothekenmodelle erläutern und Ihnen bei der Auswahl des passenden Angebots helfen.
- Prüfen Sie die Vertragsbedingungen sorgfältig: Bevor Sie einen Hypothekenvertrag unterzeichnen, sollten Sie die Vertragsbedingungen sorgfältig prüfen. Achten Sie auf Klauseln zu Sondertilgungen, Tilgungssatzänderungen und Vorfälligkeitsentschädigungen.


